ランダムウォーク理論、FXでどう考えればいい?
ざっくり言うと、「相場の値動きはランダムで、過去のチャートから未来の値動きは予測できない」という考え方です。
僕は、テクニカル分析90%+ファンダメンタル10%が機能していると思っているので、この理論は信用したくないです。
そしてチャートを毎日見ているトレーダー達からすると、「じゃあテクニカル分析は意味ないじゃん」とか「ランダムウォーク理論は間違いだよ」と思いたくなりますよね。ネット上でも、ランダムウォーク理論を論破しようとする意見と、テクニカル分析を否定する意見の両方があります。
僕的には、リアルチャートでの分析は困難ですが基本的に値動きはフラクタル構造で動いているのを見ることができているので否定派の一人です。
でも、ランダムウォーク理論は「どちらが正しいか」で白黒つけるより、FXで「予測が外れる前提で分析」ためのヒントとして読むと役に立つ理論だと思います。
この記事では、ランダムウォーク理論とは → 効率的市場仮説との関係 → 本と猿のダーツの話 → 反論 → FXでの活かし方 の順でまとめます。
ランダムウォーク理論とは?わかりやすく言うと「次の動きは五分五分」
ランダムウォーク理論は、価格の変化は1回1回が独立していて、上がるか下がるかは毎回ほぼ五分五分なので、過去の値動きから将来の値動きを予測することはできない、とする理論です。
ランダムウォークは日本語で「酔歩(すいほ)」とも呼ばれ、酔っ払いの千鳥足のように、次にどっちへ進むかわからない歩き方にたとえられます。
コイン投げのような値動き
わかりやすく言うと、コイン投げで表なら上、裏なら下に1歩ずつ進む、というイメージです。
・前回表が出ても、次に表が出る確率は変わらない
・何回か続けて表が出ても、「そろそろ裏が出る」とは言えない
・それでも、結果を線でつなぐとトレンドや山・谷があるように見える
コイン投げでも、つなげた線はチャートのような形になる、というのがポイントです。コンピューターでランダムウォークをシミュレーションすると、株価チャートのようなパターンが現れることも知られています。
この考え方を最初に相場に当てはめたのは、フランスの数学者ルイ・バシュリエとされています。1900年の博士論文「投機の理論」で、相場の値動きを確率で説明しようとしました。当時はほとんど注目されませんでしたが、後になって現代のファイナンス理論の出発点として再評価されています。
参考: ダイヤモンド・オンライン「不遇の数学家バシュリエの『ランダムウォーク理論』」
数式で見るランダムウォーク
ランダムウォークを数式で書くと、とてもシンプルです。
今日の価格 = 昨日の価格 + ランダムな変化(ε:イプシロン)
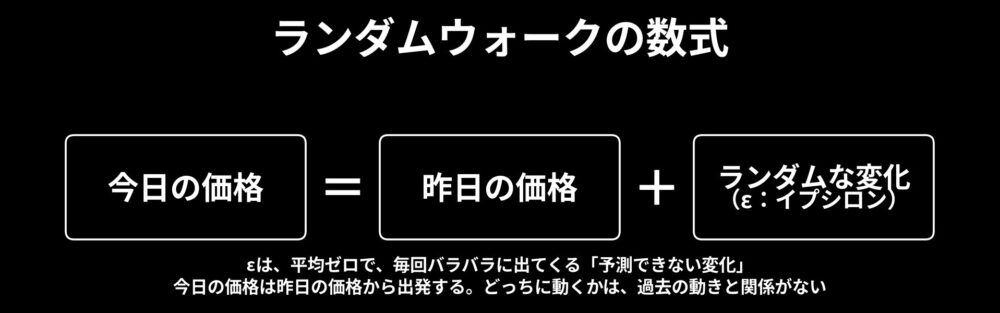
εは、平均ゼロで、毎回バラバラに出てくる「予測できない変化」です。今日の価格は昨日の価格から出発するけど、そこからどっちに動くかは過去の動きと関係がない、という意味になります。
この数式から出てくる面白い性質が、「値動きの幅は、時間の平方根に比例して大きくなる」というものです。
・時間が4倍になると、値動きの幅(標準偏差)は約2倍
・時間が9倍になると、値動きの幅は約3倍
あくまでランダムウォークを仮定した場合の話ですが、FXで「1時間足と4時間足で、損切り幅をどれくらい変えるか」を考えるときの目安にもなります。
ランダムウォーク理論と効率的市場仮説の関係
ランダムウォーク理論とセットでよく出てくるのが、効率的市場仮説です。
効率的市場仮説とは
効率的市場仮説は、「市場の価格には、手に入る情報がすぐに織り込まれている」という仮説です。経済学者のユージン・ファーマが体系的にまとめ、のちにノーベル経済学賞を受賞しています。
情報がすぐに価格に織り込まれるなら、次に価格を動かすのは「まだ誰も知らない新しい情報」だけです。新しい情報はいつ、どんな内容で出てくるか予測できません。
そのため、価格の動きもランダムに見える、というのが2つの理論のつながりです。
効率的市場仮説の3つの段階
効率的市場仮説は、どこまでの情報が織り込まれているかで3つに分けられます。
・ウィーク型 過去の価格の情報が織り込まれている。チャートを使うテクニカル分析では勝てない
・セミストロング型 公開されている情報(経済指標・ニュースなど)も織り込まれている。ファンダメンタルズ分析でも勝てない
・ストロング型 公開されていない情報まで織り込まれている。どんな情報を使っても勝てない
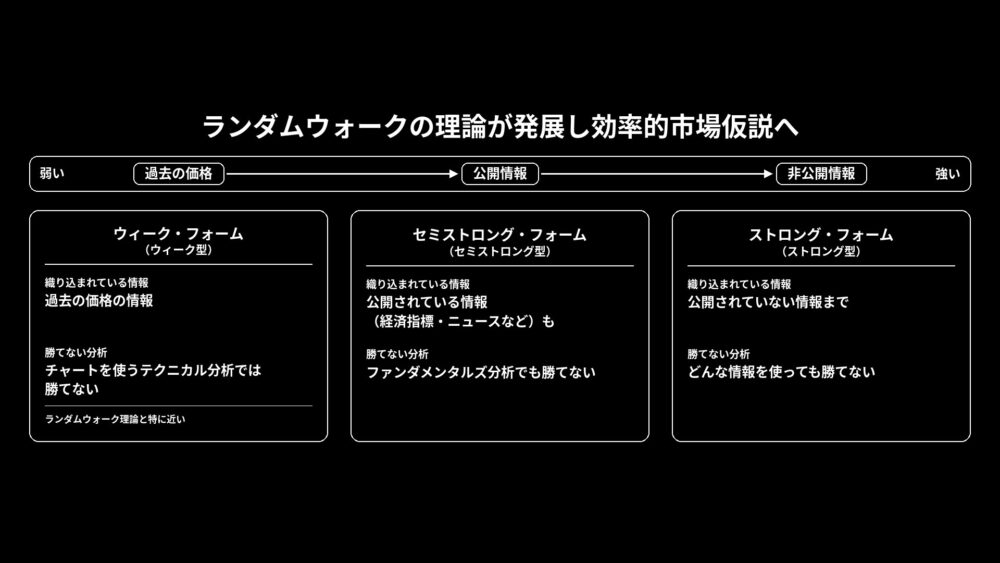
ランダムウォーク理論と特に近いのは、テクニカル分析の効果を否定する「ウィーク型」です。ただ、3つの段階のどこまで現実の市場に当てはまるかは、今でも意見が分かれています。
ランダムウォーク理論の本と猿のダーツの話
『ウォール街のランダム・ウォーカー』
ランダムウォーク理論を有名にしたのが、プリンストン大学の経済学者バートン・マルキールの本『ウォール街のランダム・ウォーカー』(原題:A Random Walk Down Wall Street)です。
1973年の初版から改訂を重ねているロングセラーで、日本語版は日本経済新聞出版から出ています(訳:井手正介)。
本の主張をひと言でいうと、「市場平均に勝ち続けるのは難しいので、市場全体に連動するインデックス投資がベスト」というものです。テクニカル分析やバブルの歴史についても、数式をほとんど使わずに読み物として書かれています。
株式投資の本ですが、「なぜ値動きの予測は難しいのか」を知るという意味では、FXトレーダーが読んでも参考になる1冊です。
参考: 日経BOOKプラス「ウォール街のランダム・ウォーカー<原著第13版>」
猿のダーツ投げは本当?
この本で特に有名なのが、猿のダーツの話です。
マルキールは、効率的市場の考え方を突きつめると、「目隠しをした猿が新聞の株式欄にダーツを投げて選んだ銘柄でも、専門家が選んだ銘柄と同じくらいの成績になる」と書きました。
これを受けて、アメリカのウォール・ストリート・ジャーナル紙は、1988年から2002年まで、プロが選んだ銘柄と、ダーツで選んだ銘柄の成績を比べる企画を続けました(猿ではなく、記者がダーツを投げていました)。
・結果は、平均するとプロの成績のほうが上だった
・ただし、プロは値動きの大きい銘柄を選びやすく、新聞に載ることで買われやすい(宣伝効果がある)などの指摘もある
・マルキール本人も、4銘柄だけでは公平なテストではないと話している
「猿に負けた」「猿に勝った」で決着がついた話ではない、というのが正確なところです。
参考: The Wall Street Journal「Journal’s Dartboard Retires After 14 Years of Stock Picks」
ランダムウォーク理論への反論
ランダムウォーク理論は間違いだ、という反論もたくさんあります。
テクニカル派の反論
テクニカル分析の立場からは、「トレンドが出ているときは、上がる確率と下がる確率は同じではない」という反論があります。
高値と安値の切り上げが続く間はトレンドが続く、と考えるダウ理論は、まさにその代表です。ダウ理論については、ダウ理論で詳しくまとめています。
一方、ランダムウォーク理論の側は、「トレンドは結果が出てから確認できるだけで、これから続くかどうかは事前にはわからない」と考えます。トレンド転換を示す転換シグナルも、後から見ると当たっているように見えるだけ、という立場です。
また、『マーケットの魔術師』の著者ジャック・D・シュワッガーのように、長年勝ち続けているトレーダーがいることから、勝ち負けは運だけではなくスキルによるもの、と考える人もいます。
人間の心理と市場のクセ
もう1つの反論が、人間はいつも合理的に動くわけではない、というものです。
・損失を確定するのが怖くて、損切りを先延ばしにしてしまう
・みんなが買っていると、つい自分も買いたくなる
・大きなニュースのあと、相場が行き過ぎたり、遅れて反応したりする
こうした心理のクセを研究する行動経済学では、市場は完全に効率的とは限らず、値動きにも一時的なクセが出ることがあると考えます。損切りできない心理については、プロスペクト理論でまとめています。
実際に、経済学者のアンドリュー・ローとクレイグ・マッキンレーは、『ウォール街のランダム・ウォーカー』をもじった『A Non-Random Walk Down Wall Street』という本で、値動きは完全なランダムウォークではない、という研究をまとめています。
ランダムウォーク理論は「完全に正しい」とも「完全に間違い」とも言い切れず、今でも議論が続いている理論です。
ランダムウォーク理論をFXでどう活かす?
トレンド転換シグナルは「確率」で考える
ランダムウォーク理論を全部信じる必要はありませんが、「どんなサインでも外れることがある」という点は、FXでもそのまま当てはまります。
・トレンド転換のサインが出ても、そのまま元のトレンドが続くことはある
・過去チャートで後から見つけたパターンは、実際より当たっているように見えやすい
・1回の勝ち負けではなく、たくさんの取引の合計で考える
MT5で、過去チャートを1本ずつ進めながら「ここで本当にトレンド転換と判断できたか」を確かめてみると、後から見たときとリアルタイムの判断の違いがよくわかります。
また、MT5に最初から入っているボリンジャーバンドは、値動きの散らばりを統計で表したインジケーターで、ランダムウォークの考え方とも関係が深いです。バンドの外に出たから必ず戻る、必ず伸びる、というものではないので注意しましょう。
損切りと資金管理を先に決める
もし値動きがランダムに近いなら、勝ち負けを分けるのは「当てること」より「負けたときの損失の大きさ」になります。
・エントリーする前に、損切りの位置を決めておく
・1回の取引で失う金額を、資金の一部に抑える
・スプレッドなどのコストも、取引回数が多いほど積み重なることを意識する
特にFXは、株と違って「長い目で見れば上がっていく」という前提を置きにくい市場です。コストを払って何度も取引する以上、損失をコントロールする仕組みがないと続けるのが難しいと思います。
損切りや資金管理のルールは、ギャン理論の28のルールにも通じる考え方です。
まとめ|ランダムウォーク理論はFXで「予測より管理」を教えてくれる
結論、ランダムウォーク理論は「テクニカル分析は無意味」と決めつける理論ではなく、FXで「予測は外れるもの」と考えてリスク管理をするためのヒントになると思います。
・ランダムウォーク理論とは、値動きはランダムで過去から未来は予測できない、という理論
・数式では「今日の価格=昨日の価格+ランダムな変化」と表せる
・効率的市場仮説(特にウィーク型)と深くつながっている
・本『ウォール街のランダム・ウォーカー』と、猿のダーツの話で有名になった
・反論も多く、完全に正しいとも間違いとも言い切れない
・FXでは、トレンド転換シグナルを確率で考え、損切りと資金管理を先に決めることが大切
みなさんも、MT5の過去チャートを1本ずつ進めて、自分のエントリーのサインがリアルタイムでもどれくらい通用しそうか確かめてみてください。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買をすすめる投資助言ではありません。FXは元本保証がなく、証拠金以上の損失が生じるおそれがあります。投資の最終判断はご自身の責任でお願いいたします。